Dunakeszi Járműjavító – még akkor is fizették az osztalékokat, amikor már rég tudott volt a csődközeli helyzet
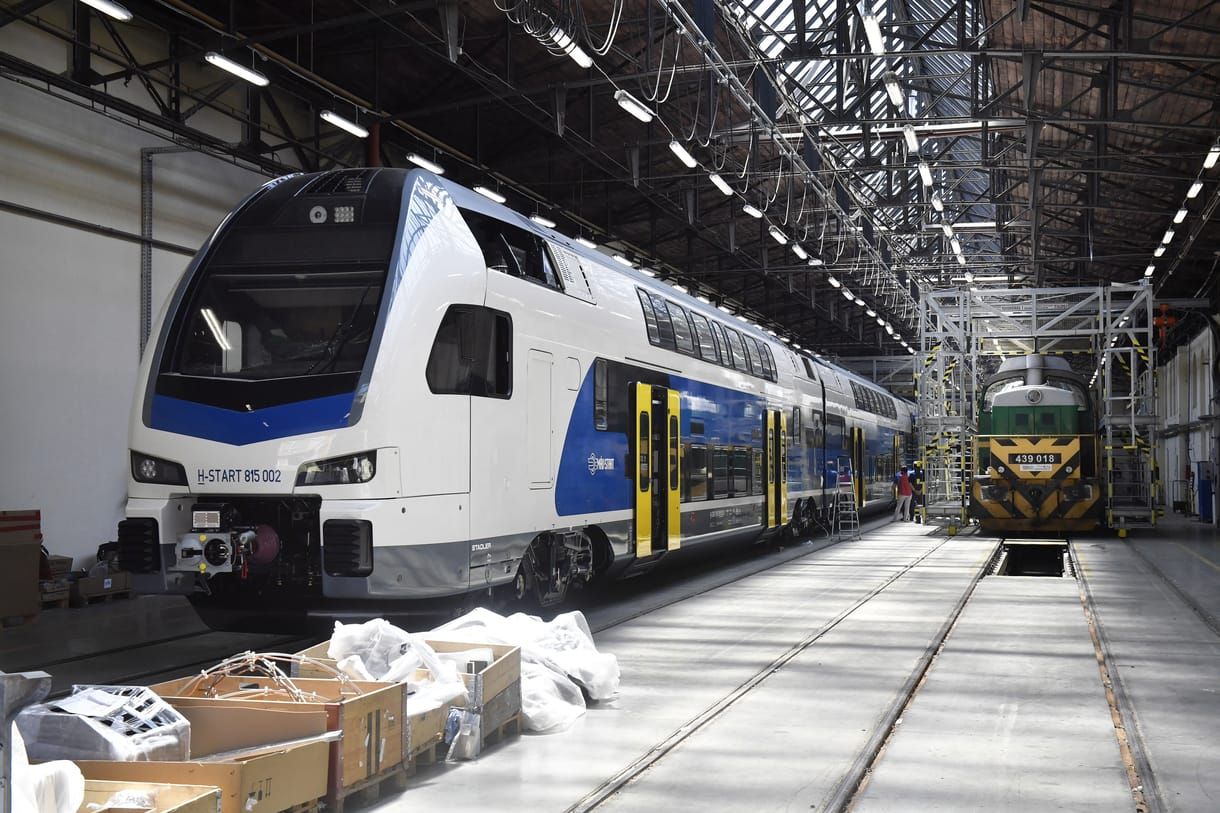
Hiába volt ismert több éven keresztül, hogy a bedőlt egyiptomi vasúti projekt miatt gyakorlatilag kezelhetetlenül nehéz pénzügyi helyzetbe került a Magyar Vagon Dunakeszi, a tulajdonosok és menedzsment ennek ellenére osztalékként több tízmillió eurót vettek ki a cégből. Most csődbüntett gyanújával született feljelentés az érintett cégekkel szemben.

Hiába volt ismert több éven keresztül, hogy a bedőlt egyiptomi vasúti projekt miatt gyakorlatilag kezelhetetlenül nehéz pénzügyi helyzetbe került a Magyar Vagon Dunakeszi, a tulajdonosok és menedzsment ennek ellenére osztalékként több tízmillió eurót vettek ki a cégből. Most csődbüntett gyanújával született feljelentés az érintett cégekkel szemben.
Az ügyben az új vezetésű állami felszámoló, a Reorg indított vizsgálatot, majd ennek eredményei alapján három cég, a Ganz-MaVag International Kft.; a Magyar Vagon Dunakeszi Kft.; és a Ganz-MaVag Invest Zrt. ügyében született feljelentés a NAV Bűnügyi Főigazgatóságán – tudta meg a Telex.
A Magyar Vagon Dunakeszi a Ganz-MaVag Invest Zrt.-n keresztül 100 százalékban a Magyar Vagon-csoport (Hernádi Zsolt Mol-vezér üzleti köre) tulajdonában állt, míg a GMVI-ben a Magyar Vagon 50 százalékos tulajdonos volt, a másik 50 százalék pedig a CATO Investment Kft. (Tombor András, az MCC alapítója) tulajdonába került.
A gyanú az, hogy a társaságokból a tulajdonosaik akkor vettek ki osztalékot, amikor már tudhatták, hogy a cégek pénzügyi helyzete ezt egyébként nem tenné lehetővé.
Az ügy lényege, hogy egy korábbi megállapodás alapján Magyarország 1350 részben magyar, részben orosz gyártású vasúti kocsit szállítana az egyiptomi ENR nevű vasúttársaságnak. Ebből azonban még 284 hátravan, a szerződés feltételei azonban az orosz–ukrán háború, finanszírozási problémák, a költségek megnövekedése miatt ellehetetlenült, az új kormány most próbálja menteni az üzletet; szeptember elején, Vitézy Dávid közlekedési és beruházási miniszter már tárgyalt is Egyiptomban az ottani féllel.
A vizsgálatban különösen fontos kérdés volt az, hogy felmerülhetett-e fedezetelvonás, vagyis a cégcsoport tulajdonosai és vezetése mennyire látták a cég nehéz helyzetét, amikor osztalékfizetésről döntöttek. A szakértő arra jutott, hogy a vizsgált osztalékkifizetések, illetve egyéb pénzügyi tranzakciók a társaságok vagyonának olyan mértékű vagy jellegű csökkenését okozták, amely indokolatlannak tekinthető.
A 2022 és 2024 közötti kifizetések több tízmillió eurót vontak ki a cégekből, pedig ekkor már bőven ismertek voltak a társaságok legfontosabb bevételi forrását jelentő egyiptomi projekttel kapcsolatos problémák. A feljelentés mindezt mellékletekkel és hosszasan sorolt tényekkel is alátámasztja.
A társaságok és egykori operatív vezetői szerint bár valóban voltak rossz folyamatok, ennek ellenére a veszteséges év alatt is joguk volt osztalékot felvenni az eredménytartalék terhére. Az osztalékról amúgy is a vezető testületek döntenek, a menedzsmentnek ilyenkor semmi egyéb dolga nincs, mint a tulajdonosi döntést végrehajtani.
A Btk. szerint csődbűncselekményt az követ el, aki a csődeljárásról és a felszámolási eljárásról szóló törvény hatálya alá tartozó gazdálkodó szervezet fizetésképtelenséggel fenyegető helyzete esetén az észszerű gazdálkodás követelményeivel ellentétes más módon a gazdálkodó szervezet vagyonát ténylegesen vagy színleg csökkenti, és ezzel a hitelező vagy a hitelezők kielégítését részben vagy egészben meghiúsítja.