Közel 2500 milliárd forintnyi hitellel zárul az Otthon Start
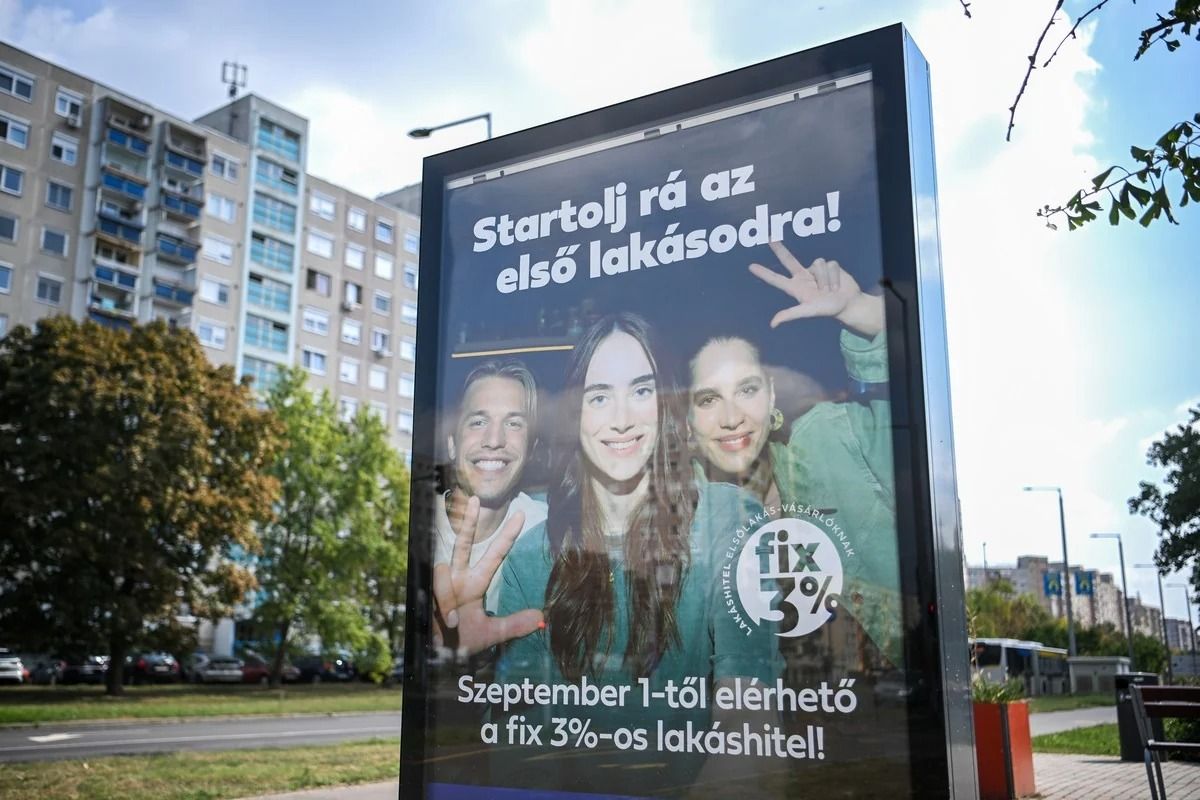
November 15-én zárul az Otthon Start lakáshitelprogram, amelyből a bevezetése óta példátlan mennyiséget vettek fel a magyar háztartások. A BiztosDöntés.hu becslése szerint a program teljes hitelösszege a zárásig megközelítheti a 2500 milliárd forintot, miközben a helyébe lépő Wekerle Plusz várhatóan szigorúbb feltételekkel lesz elérhető.
November 15-én zárul az Otthon Start lakáshitelprogram, amelyből a bevezetése óta példátlan mennyiséget vettek fel a magyar háztartások. A BiztosDöntés.hu becslése szerint a program teljes hitelösszege a zárásig megközelítheti a 2500 milliárd forintot, miközben a helyébe lépő Wekerle Plusz várhatóan szigorúbb feltételekkel lesz elérhető.
A 2025 szeptemberében elindított Otthon Start rövid idő alatt alapjaiban változtatta meg a magyar lakáshitelezési piacot. A BiztosDöntés.hu elemzése szerint a program keretében 2026 augusztusának végéig összesen 2045 milliárd forint értékben kötöttek hitelszerződéseket az ügyfelek a bankokkal. A november 15-ig még benyújtott igénylésekkel együtt a teljes összeg megközelítheti a 2500 milliárd forintot.
Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint ilyen volumenű támogatott lakáshitel-programra korábban nem volt példa Magyarországon. A konstrukció jelentőségét jól mutatja, hogy a CSOK 2019. júliusi kibővítése és az Otthon Start 2025. szeptemberi indulása közötti több mint hat évben összesen 1627 milliárd forint támogatott lakáshitelt vettek fel.
Ebben az összegben a Magyar Nemzeti Bank 300 milliárd forintos keretösszegű Zöld Otthon Programja is szerepel.
Átalakította a lakáshitelpiacot
Az Otthon Start nemcsak a felvett hitelek összegével, hanem a lakáshitelezés szerkezetére gyakorolt hatásával is kiemelkedik. A támogatott kölcsönök aránya az új lakáshiteleken belül a korábbi 20–25 százalékról 80 százalék körüli szintre emelkedett, így a támogatott konstrukciók váltak meghatározóvá a piacon.
A programban felvett hitelek átlagos összege megközelítette a 35 millió forintot. Ez a teljes lakáshitelpiac adataiban is megmutatkozott: míg 2025 első nyolc hónapjában az új szerződések átlagos összege 19,6 millió forint volt, addig 2026 azonos időszakában már 27,4 millió forintot tett ki.
A lakáshitelek teljes állománya szintén jelentősen nőtt. A BiztosDöntés.hu adatai szerint 2026 augusztusának végén már meghaladta a 8140 milliárd forintot, ami több mint 30 százalékos emelkedés az egy évvel korábbi szinthez képest.
Szigorúbb feltételekkel érkezik a Wekerle Plusz
Az Otthon Start november közepén lezárul, addig azonban még kihasználhatók a hozzá kapcsolódó akciók. Azok az ügyfelek, akik november 15-ig benyújtják hitelkérelmüket, egyes pénzintézeteknél akár több százezer forintos egyszeri jóváírást is kaphatnak. Néhány bank ráadásul a konstrukcióra meghatározott, legfeljebb 3 százalékos fix kamatnál kedvezőbb feltételeket is kínál.
A lezáruló hitelprogram helyét a Wekerle Plusz veszi át, amelynek feltételei több szempontból kedvezőtlenebbek lehetnek az igénylők számára. A BiztosDöntés.hu kalkulátorának számításai szerint az új konstrukció a használt lakások vásárlásakor jelentősen drágább lehet, emellett a jogosultak köre is szűkebb lesz.
A bankok várhatóan az új hitel esetében is bevezetnek majd különféle akciókat, ezek pontos részletei azonban csak az első Wekerle Plusz-ajánlatok megjelenése után derülnek ki. Egyelőre az sem ismert, hogy a pénzintézetek az Otthon Startnál alkalmazott kedvezmények közül melyeket tartják meg.
Gergely Péter szerint a szigorúbb feltételek miatt nem valószínű, hogy a Wekerle Plusz egyetlen év alatt az Otthon Startéhoz hasonló hitelvolument érjen el. A most lezáruló program így várhatóan hosszú időre meghatározó rekordot állít fel a magyar támogatott lakáshitelezés történetében.
A kamattámogatás éves költsége akár a 125 milliárd forintot is elérheti.
A Kontroll kérdésére Tóth Levente, a BiztosDöntés.hu vezető szerkesztője elmondta, hogy az Otthon Start költségvetési terhe pontosan nem határozható meg, csak hozzávetőleges számításokat lehet végezni. Ennek oka, hogy a támogatás mértéke az államkötvények aukciós hozamától függ, így a különböző időpontokban felvett hitelek után eltérő összegű kamattámogatást fizet az állam.
„Az eddig felvett hiteleknél a kamattámogatás bő 4-5 százalék” – fogalmazott Tóth Levente. Hozzátette, hogy minél újabb egy kölcsön, annál kisebb az állami támogatás mértéke, mivel időközben csökkentek az államkötvény-hozamok.
A szakértő számításai szerint már a jelenlegi hitelállomány is jelentős kiadást jelenthet a költségvetésnek. „Ha 2000 milliárdra számítjuk az éves kamattámogatást, akkor 4 százalékkal 80 milliárd, 5 százalékkal 100 milliárd forint jön ki” – mondta.
Amennyiben a hitelállomány a program novemberi lezárásáig eléri a 2500 milliárd forintot, az éves kamattámogatás összege 100 és 125 milliárd forint között alakulhat.
Tóth Levente arra is felhívta a figyelmet, hogy a lakásvásárlások után befizetett vagyonszerzési illeték kezdetben bevételt jelent az államnak, ezt azonban néhány év alatt ellensúlyozhatja a kamattámogatás. „Ezt azonban az állam már néhány év alatt visszafizeti kamattámogatás formájában, és onnantól a költségvetésnek már csak a folyamatos, több évtizedig tartó kamatfizetés marad” – fogalmazott.
A költségvetési teher mérséklődhet, ha a jövőben tovább csökkennek az államkötvény-hozamok, hiszen ezzel párhuzamosan a kamattámogatás is kevesebbe kerülhet. A szakértő szerint „kulcskérdés az euró bevezetése”, mert az jelentősen csökkenthetné az állami kamattámogatások költségét is.
A kiadások ugyanakkor nem kizárólag az Otthon Start miatt jelentkeznek: „a babaváró hitel, CSOK-hitelekre ugyanúgy hosszú évekig, vagy akár évtizedekig fizeti ezt az állam” – hangsúlyozta Tóth Levente. Hozzátette, hogy a Wekerle Plusz folyósításaival a költségvetési teher tovább növekedhet, bár várhatóan kisebb mértékben, mint ha az Otthon Start a jelenlegi feltételekkel folytatódna.
Fotó:Facebook