Négyszeresére nőtt az alacsony önerővel felvett lakáshitelek aránya az Otthon Start miatt
Egy év alatt négyszeresére emelkedett a 20 százaléknál kisebb önerővel felvett lakáshitelek aránya Magyarországon. A változás hátterében elsősorban az Otthon Start program áll, amely lehetővé tette, hogy az igénylők akár 10 százalékos saját forrással is lakáshoz jussanak. A kedvezményes önerő lehetősége az új Wekerle Plusz programban is megmarad, bár a magasabb kamat miatt az igénylőknek nagyobb törlesztőrészlettel kell számolniuk – derül ki a BiztosDöntés.hu elemzéséből.

Egy év alatt négyszeresére emelkedett a 20 százaléknál kisebb önerővel felvett lakáshitelek aránya Magyarországon. A változás hátterében elsősorban az Otthon Start program áll, amely lehetővé tette, hogy az igénylők akár 10 százalékos saját forrással is lakáshoz jussanak. A kedvezményes önerő lehetősége az új Wekerle Plusz programban is megmarad, bár a magasabb kamat miatt az igénylőknek nagyobb törlesztőrészlettel kell számolniuk – derül ki a BiztosDöntés.hu elemzéséből.
Jelentősen megnőtt az alacsony önerővel felvett lakáshitelek súlya a magyar piacon. A Magyar Nemzeti Bank adatai szerint 2026 júniusában a jelzáloghitelek csaknem 43 százalékánál haladta meg a hitelösszeg az ingatlan forgalmi értékének 70 százalékát. A teljes hitelállomány összegét tekintve ezek a kölcsönök már az 50 százalékot is meghaladták.
Ezen belül a 20 százaléknál kisebb önerővel felvett hitelek a szerződések 12,5 százalékát tették ki, a folyósított összegek alapján pedig 15,5 százalékos volt a részesedésük.
A hitel és az ingatlan értékének arányát a hitelfedezeti mutató (HFM) szabályozza. A Magyar Nemzeti Bank előírásai alapján a bankok főszabály szerint az ingatlan forgalmi értékének legfeljebb 80 százalékáig nyújthatnak lakáshitelt, a fennmaradó részt az ügyfeleknek önerőből kell biztosítaniuk. Bizonyos esetekben azonban ennél magasabb finanszírozási arány is engedélyezett.
Az Otthon Start hozta meg az áttörést
Egy évvel korábban még jóval kevesebben vettek fel 20 százaléknál alacsonyabb önerő mellett lakáshitelt. Az MNB adatai szerint 2025 júniusában az ilyen kölcsönök a szerződések mindössze 3 százalékát, a hitelösszegeknek pedig 4,44 százalékát tették ki.
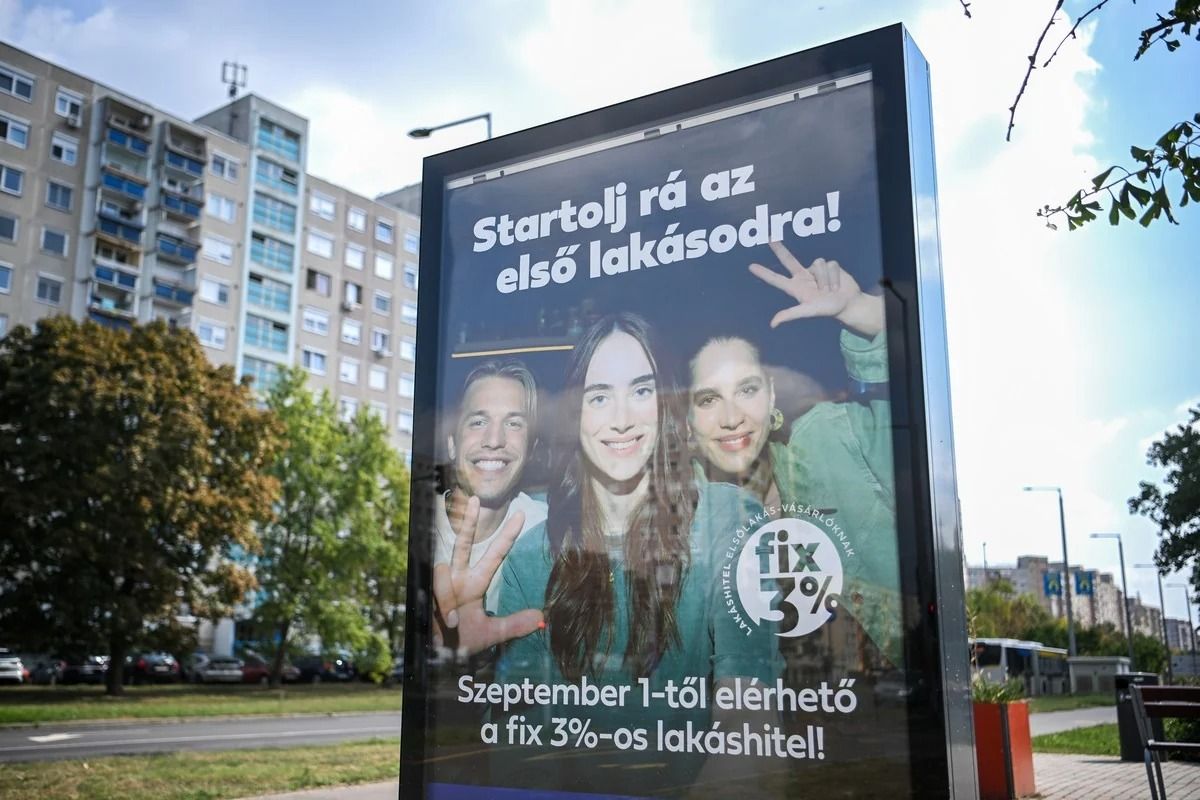
A jelentős növekedés egybeesik az Otthon Start program 2025 szeptemberi indulásával. A támogatott hitel esetében ugyanis a szabályozás lehetővé tette, hogy az ingatlan értékének akár 90 százalékát is hitelből finanszírozzák az igénylők, vagyis bizonyos feltételek mellett már 10 százalékos önerővel is lakást vásárolhattak.
Az alacsonyabb önerő lehetősége korábban is létezett, de csak meghatározott ügyfélcsoportok számára. 2024 januárjától az első lakásukat vásárló fiatalok, 2025-től pedig a zöld feltételeknek megfelelő ingatlant vásárlók is élhettek a kedvezőbb finanszírozási szabályokkal. Ezek a változások azonban még nem eredményeztek számottevő növekedést az alacsony önerős hitelek piacán.
A BiztosDöntés.hu adatai alapján az elmúlt hónapokban valamelyest stabilizálódott az ilyen kölcsönök aránya. Március és június között a 20 százaléknál kisebb önerővel felvett hitelek szerződésszámon belüli részesedése 15 százalék alatt maradt.
Az Otthon Start bevezetését követő felfutás idején, 2025 végén ugyanakkor 19 százalék feletti értéket is mértek.
A fiatalok veszik fel leggyakrabban a kisebb önerős hiteleket
Az alacsony önerővel történő lakásvásárlás elsősorban a fiatalabb korosztályra jellemző. Az MNB statisztikái szerint a 18–30 éves hitelfelvevők körében júniusban a kölcsönök csaknem 59 százalékánál haladta meg a hitelösszeg az ingatlan értékének 70 százalékát. A 80 százalék feletti hitelfedezeti mutatóval rendelkező hitelek aránya megközelítette a 26 százalékot.
A hitelösszegeket vizsgálva még nagyobb a különbség: a 70 százalék feletti HFM-mel felvett kölcsönök a fiatalok által igényelt hitelek értékének 64,5 százalékát tették ki, míg a 80 százalék feletti finanszírozás aránya meghaladta a 29 százalékot.
Gergely Péter, a BiztosDöntés.hu pénzügyi szakértője szerint az Otthon Startot elsősorban a jól képzett, kedvező jövedelmi helyzetű fiatalabb ügyfelek veszik igénybe. Esetükben a kisebb önerő a bankok számára is mérsékeltebb kockázatot jelenthet, mivel jövedelmük várhatóan az idő előrehaladtával is növekedni fog.
A szakértő arra is felhívta a figyelmet, hogy ezeknek az ügyfeleknek már az igényléskor is megfelelő jövedelmük van ahhoz, hogy a magasabb hitelösszegből adódó törlesztőrészleteket vállalni tudják. Az alacsonyabb önerő ugyanakkor azt is jelenti, hogy a vásárlóknak nagyobb összegű kölcsönt kell felvenniük, így hosszabb távon magasabb adósságot vállalnak.
A Wekerle Plusznál is megmarad a 10 százalékos önerő
Az Otthon Startot felváltó Wekerle Plusz program több feltételében is szigorúbb lesz elődjénél, a 10 százalékos önerő lehetősége azonban továbbra is elérhető marad. Ennek oka, hogy a kedvezőbb hitelfedezeti arányt nem maga az Otthon Start biztosítja, hanem a Magyar Nemzeti Bank vonatkozó rendelete, amelynek szabályai az új támogatott konstrukciónál is alkalmazhatók.
A két program között ugyanakkor jelentős különbség lesz a kamatozásban. Míg az Otthon Start keretében a lakásvásárlók fix 3 százalékos kamattal juthattak hitelhez, a Wekerle Plusz esetében a használt lakások vásárlására felvett kölcsönök kamata 5 százalékra emelkedik.
A magasabb kamat miatt a havi törlesztőrészletek is növekednek, ami szűkítheti azoknak a lehetőségeit, akik mindössze 10 százalékos önerővel szeretnének ingatlant vásárolni. Nekik ugyanis a vételár nagyobb részét kell hitelből fedezniük, így eleve magasabb összegű kölcsönre van szükségük.
Gergely Péter szerint a magasabb kamat még a kedvezőbb jövedelmi helyzetű igénylők számára is korlátozhatja a hitelfelvételi lehetőségeket, különösen akkor, ha a vásárláshoz csak minimális saját forrással rendelkeznek.
Fotó:Stockfotó